Domain broschennadeln.de kaufen?
Wir ziehen mit dem Projekt
broschennadeln.de um.
Sind Sie am Kauf der Domain
broschennadeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain broschennadeln.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **


Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
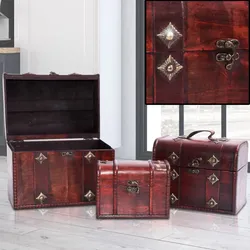
3er Set Holz Schatz Truhen Aufbewahrung Dekoration Metall Beschlag AccessoiresBeschreibung Hochwertig verarbeitete Holztruhen zur Aufbewahrung Ihrer Accessoires. Verstauen Sie Accessoires für Ihren Wein wie zb. Gläser oder Korkenzieher in einer dieser Truhen oder stellen Sie diese einfach nur dekorativ in Ihr Schlafzimmer und legen Sie Ihren Schmuck wie Ketten, Ihre Uhr uvm. hinein. Im Lieferumfang sind 3 Truhen in unterschiedlichen Größen enthalten. Details • Produkttyp: Truhe • 3er Set • Material Kiste: Holz • Griff: Kunstleder (Truhe mittel und groß) • Metallbeschlag • Ineinander stapelbar Maße Truhe klein Länge x Breite x Höhe in cm: 18 x 9,5 x 13,5 Maße Truhe mittel Länge x Breite x Höhe in cm: 22 x 13,5 x 17,5 Maße Truhe groß Länge x Breite x Höhe in cm: 26 x 18,5 x22 Produkttyp: Truhe 3er Set Material Kiste: Holz Griff: Kunstleder (Truhe mittel und groß) Metallbeschlag19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Halloween Dekoration - Girlande (Stoff, 2m)Halloween Dekoration - Girlande (Stoff, 2m) Schaurig-schöne Dekoration für Halloween oder den Tag der Toten. Diese 2 Meter Lange Stoff-Girlande peppt jede Halloween-Party auf und ist auch noch im nächsten Jahr benutzbar! Details: Material: Stoff Länge: 2 Meter3,59 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Brosche FIRETTI "Schmuck Geschenk Messing Ansteckschmuck Blume", beige (gelbgoldfarben, perlmuttfarben), Broschen, Damen, Messing, BroscheTauch ein in unsere vielfältige firetti Schmuckwelt für Damen, Herren und Kinder! : Bei uns findest Du eine beeindruckende Auswahl an Halsschmuck, Armschmuck, Ohrschmuck, Handschmuck, Fingerringen, Fußkettchen sowie Eheringen und Verlobungsringen....9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brosche FIRETTI "Schmuck Geschenk Water Lily", transparent (altsilberfarben, weiß, weiß), Broschen, Damen, Metall, BroscheDas Accessoire lässt sich zu unterschiedlichen Outfits kombinieren und ist ein echter Hingucker. Auch als Kettenanhänger tragbar. Eine Kette ist im Lieferumfang nicht enhalten. Tauch ein in unsere vielfältige firetti Schmuckwelt für Damen, Herren...22,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann zahlt die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung zahlt in der Regel nicht, wenn der Unfall vorsätzlich herbeigeführt wurde. Auch bei grober Fahrlässigkeit des Versicherten kann es zu Leistungskürzungen oder -verweigerungen kommen. Zudem sind Unfälle, die aufgrund von Alkohol- oder Drogenkonsum passieren, nicht durch die gesetzliche Unfallversicherung abgedeckt. Ebenso können Unfälle, die außerhalb der versicherten Tätigkeit oder des versicherten Bereichs passieren, nicht von der gesetzlichen Unfallversicherung abgedeckt werden. Es ist daher wichtig, sich über die genauen Bedingungen und Ausschlüsse der gesetzlichen Unfallversicherung zu informieren. **


Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Drachensilber Maori Schmuck Perlmutt Collier Kette Handarbeit - BraunMaori Schmuck Collier handgeschnitzter Schmuck aus Perlmutt Ein sehr ausgefallenes Schmuckstück, ein Collier aus Perlmutt im Maoristil. Der Halsschmuck schmiegt sich wundervoll an das Dekollete, er kann in der Länge verstellt werden. Feines Kunst Handwerk - 100% von Hand gefertigt. Größe: 9,5 x 5 cm Von Hand geschnitzes Schmuckstück,. Der Schmuck wird an einem Textilband geliefert wird, das individuell in der Länge verstellbar ist.24,80 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Brosche FIRETTI "Schmuck Geschenk Ansteckschmuck Schmetterling", rosa, Broschen, Damen, Metall, BroscheMit dieser formschönen Brosche, setzen Frauen einen zauberhaften Akzent. Dieses wundervolle Accessoire ist mit funkenlden Glassteinen besetzt. Die Anstecknadel komplettiert sowohl Sommeroutfits, Businessmode oder auch festliche Garderoben. Tauch ein...22,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
3er Set Holz Schatz Truhen Aufbewahrung Dekoration Metall Beschlag AccessoiresBeschreibung Hochwertig verarbeitete Holztruhen zur Aufbewahrung Ihrer Accessoires. Verstauen Sie Accessoires für Ihren Wein wie zb. Gläser oder Korkenzieher in einer dieser Truhen oder stellen Sie diese einfach nur dekorativ in Ihr Schlafzimmer und legen Sie Ihren Schmuck wie Ketten, Ihre Uhr uvm. hinein. Im Lieferumfang sind 3 Truhen in unterschiedlichen Größen enthalten. Details • Produkttyp: Truhe • 3er Set • Material Kiste: Holz • Griff: Kunstleder (Truhe mittel und groß) • Metallbeschlag • Ineinander stapelbar Maße Truhe klein Länge x Breite x Höhe in cm: 18 x 9,5 x 13,5 Maße Truhe mittel Länge x Breite x Höhe in cm: 22 x 13,5 x 17,5 Maße Truhe groß Länge x Breite x Höhe in cm: 26 x 18,5 x22 Produkttyp: Truhe 3er Set Material Kiste: Holz Griff: Kunstleder (Truhe mittel und groß) Metallbeschlag19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Halloween Dekoration - Girlande (Stoff, 2m)Halloween Dekoration - Girlande (Stoff, 2m) Schaurig-schöne Dekoration für Halloween oder den Tag der Toten. Diese 2 Meter Lange Stoff-Girlande peppt jede Halloween-Party auf und ist auch noch im nächsten Jahr benutzbar! Details: Material: Stoff Länge: 2 Meter3,59 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Brosche FIRETTI "Schmuck Geschenk Messing Ansteckschmuck Blume", beige (gelbgoldfarben, perlmuttfarben), Broschen, Damen, Messing, BroscheTauch ein in unsere vielfältige firetti Schmuckwelt für Damen, Herren und Kinder! : Bei uns findest Du eine beeindruckende Auswahl an Halsschmuck, Armschmuck, Ohrschmuck, Handschmuck, Fingerringen, Fußkettchen sowie Eheringen und Verlobungsringen....9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brosche FIRETTI "Schmuck Geschenk Water Lily", transparent (altsilberfarben, weiß, weiß), Broschen, Damen, Metall, BroscheDas Accessoire lässt sich zu unterschiedlichen Outfits kombinieren und ist ein echter Hingucker. Auch als Kettenanhänger tragbar. Eine Kette ist im Lieferumfang nicht enhalten. Tauch ein in unsere vielfältige firetti Schmuckwelt für Damen, Herren...22,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brosche FIRETTI "Schmuck Geschenk Ansteckschmuck Perlenbrosche", weiß (metallfarben, weiß), Broschen, Damen, Metall, Brosche, mit GlasperleMit dieser Brosche in Kranzform, setzen Frauen einen zauberhaften Akzent. Dieses wunderschöne Accessoire ist mit Perlen besetzt und wurde im Vintage-Look gefertigt. Die Brosche komplettiert sowohl Winteroutfits mit Strickmode, Businessmode oder auch...17,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann zahlt die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung zahlt in der Regel nicht, wenn der Unfall vorsätzlich herbeigeführt wurde. Auch bei grober Fahrlässigkeit des Versicherten kann es zu Leistungskürzungen oder -verweigerungen kommen. Zudem sind Unfälle, die aufgrund von Alkohol- oder Drogenkonsum passieren, nicht durch die gesetzliche Unfallversicherung abgedeckt. Ebenso können Unfälle, die außerhalb der versicherten Tätigkeit oder des versicherten Bereichs passieren, nicht von der gesetzlichen Unfallversicherung abgedeckt werden. Es ist daher wichtig, sich über die genauen Bedingungen und Ausschlüsse der gesetzlichen Unfallversicherung zu informieren. **
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.